Vos relevés de plateforme et factures rangés par bien
Logio centralise vos relevés de commissions, factures de ménage, de blanchisserie et de travaux par bien. Au moment de votre déclaration, vous retrouvez tout au même endroit, sans fouiller dix dossiers.
Bail, DPE, assurance PNO et attestations classés par bien.
Faire mon diagnostic →Sur votre ordinateur comme sur votre téléphone
100% gratuit · Sans engagement · Données hébergées dans l'Union européenne
La réponse courte : si vous louez un meublé de tourisme sur Airbnb, Booking ou Abritel sans services para-hôteliers, vous n’êtes en principe pas concerné par la facturation électronique, ni pour recevoir, ni pour émettre. La réforme vise les assujettis à la TVA ; or votre SIRET ne fait pas de vous un assujetti (la DGFiP présume que le particulier qui loue son bien agit à titre privé), et la location meublée d’habitation, saisonnière comprise, est exonérée de TVA. Vous êtes concerné si vous fournissez au moins trois des quatre services para-hôteliers (petit-déjeuner, nettoyage régulier, linge, accueil), si vous êtes assujetti par une autre activité ou si vous avez fait reconnaître cette qualité : réception des factures électroniques depuis le 1er septembre 2026, puis, en para-hôtellerie, émission ou e-reporting au plus tard le 1er septembre 2027 pour une PME ou une micro-entreprise.
| Votre situation | Réception des factures | Émission de factures électroniques | E-reporting (ventes aux particuliers) |
|---|---|---|---|
| Meublé de tourisme simple, sans services para-hôteliers ni autre activité soumise à la TVA (la grande majorité des loueurs Airbnb) | Non en principe : présumé non assujetti, SIRET ou pas | Non : location exonérée | Non : location exonérée |
| Même location, mais assujetti par une autre activité (micro-entreprise, profession libérale) ou qualité d’assujetti reconnue | Oui, depuis le 1er septembre 2026 | Non pour les nuitées, exonérées | Non pour les nuitées, exonérées |
| Para-hôtellerie : au moins 3 des 4 services, activité soumise à la TVA | Oui, depuis le 1er septembre 2026 | Oui, vers vos clients professionnels établis en France, au plus tard le 1er septembre 2027 (PME et micro) | Oui, au plus tard le 1er septembre 2027 (PME et micro) |
Beaucoup de loueurs en courte durée ont lu, ces derniers mois, qu’ils devaient « désigner une plateforme de réception » avant le 1er septembre 2026, souvent avec ce raisonnement à l’appui : vous avez un SIRET, donc vous êtes assujetti à la TVA, donc vous êtes concerné. Les questions suivent : faut-il facturer ses voyageurs en électronique ? Les commissions Airbnb comptent-elles ? Faut-il un comptable ?
Ce raisonnement ne correspond pas à ce que dit l’administration, et pour la grande majorité des loueurs courte durée, il n’y a rien d’obligatoire à faire. Mais il y a une vraie subtilité, propre à votre activité : la différence entre louer un meublé de tourisme « simple » et faire de la para-hôtellerie. C’est elle qui décide de presque tout. Pour le « c’est quoi » et le calendrier général de la réforme, le guide facturation électronique pour le LMNP pose le cadre ; ici, on traite ce qui est spécifique à la nuitée.
Courte durée : le SIRET ne fait pas de vous un assujetti
C’est le raccourci qui circule le plus. Quand vous avez déclaré votre activité de location meublée touristique, on vous a attribué un SIRET, et ce numéro ferait de vous un assujetti à la TVA, même si vos nuitées n’en supportent aucune. Ce n’est pas ce que dit l’administration.
Le SIRET identifie votre activité et vous permet de déclarer vos revenus en BIC ; il ne dit rien de la TVA. Dans sa fiche « Je suis un loueur en meublé » (version de septembre 2026), la DGFiP rappelle une présomption : le particulier, ou la société civile, qui loue un immeuble dont il est propriétaire, sans être assujetti par ailleurs, agit à titre privé et n’est pas un assujetti (BOFiP, BOI-TVA-IMM-10-10-10-10, § 50). Il peut écarter cette présomption en plaçant ses opérations dans une logique économique et en faisant reconnaître sa qualité d’assujetti, mais rien n’est automatique.
S’y ajoute l’exonération. Les locations de logements meublés à usage d’habitation, qu’elles soient permanentes, occasionnelles ou saisonnières, sont exonérées de TVA (article 261 D, 4° du CGI), sauf lorsqu’elles s’accompagnent de services para-hôteliers. La fiche de la DGFiP en tire la conséquence : la location de biens à usage d’habitation ne donne lieu ni à l’émission d’une facture électronique, ni à un e-reporting.
Résultat, pour un meublé de tourisme simple loué par un particulier qui n’exerce aucune autre activité soumise à la TVA : pas d’assujettissement, donc pas d’obligation de réception ; des nuitées exonérées, donc rien à émettre ni à transmettre. Que vous soyez imposé au micro-BIC ou au réel n’y change rien : c’est une question d’impôt sur le revenu, pas de TVA.
Vous entrez en revanche dans le périmètre si vous êtes réellement assujetti :
- vous fournissez au moins trois des quatre services para-hôteliers (on y vient juste après) ;
- vous louez votre logement à l’exploitant d’une résidence de services qui fournit lui-même ces prestations, avec des loyers soumis à la TVA ;
- vous exercez une autre activité soumise à la TVA (micro-entreprise, profession libérale…) ;
- vous avez fait reconnaître votre qualité d’assujetti auprès de l’administration.
Dans ces cas, vous devez pouvoir recevoir les factures électroniques de vos fournisseurs depuis le 1er septembre 2026, via une plateforme agréée, même si vos nuitées sont exonérées, « sous réserve de disposer également d’un numéro SIREN », précise la fiche.
Et si vous n’êtes dans aucun de ces cas ? Les fiches de la DGFiP ne prévoient aucune démarche pour le loueur non assujetti : vous n’avez pas de plateforme à désigner, et un abonnement vendu au nom d’une obligation qui ne vous vise pas n’a pas lieu d’être. Vos prestataires de ménage, de blanchisserie ou de travaux, s’ils sont eux-mêmes assujettis, vous traitent comme un client non assujetti : ils déclarent l’opération dans leur propre e-reporting et peuvent continuer à vous adresser leur facture par le canal de leur choix, mail ou papier, comme le précise la FAQ de la DGFiP.
Le vrai clivage : meublé de tourisme simple ou para-hôtellerie
C’est ici que la courte durée se distingue du LMNP longue durée, et c’est la section à lire deux fois. Tout dépend du niveau de service que vous rendez à vos voyageurs.
Le meublé de tourisme « simple »
Vous louez votre logement équipé, vous remettez les clés (ou vous posez une boîte à clés), le voyageur s’installe et repart. Vous faites peut-être le ménage entre deux séjours, mais vous ne fournissez pas un service hôtelier continu. Dans ce cas, votre activité est exonérée de TVA, exactement comme une location meublée classique.
Conséquence sur la facturation électronique : vous êtes dans le même bateau que n’importe quel meublé d’habitation. Rien d’obligatoire : pas de réception imposée si vous n’êtes pas assujetti par ailleurs, et rien à émettre ni à transmettre pour vos nuitées. C’est le cas de la très grande majorité des loueurs Airbnb particuliers.
La para-hôtellerie
Le statut bascule si vous proposez des prestations qui ressemblent à celles d’un hôtel. L’article 261 D, 4° du CGI retient une grille de quatre prestations :
- le petit-déjeuner,
- le nettoyage régulier des locaux,
- la fourniture du linge de maison,
- l’accueil de la clientèle, même non personnalisé.
Si vous en assurez au moins trois sur quatre, votre activité relève de la para-hôtellerie : elle n’est plus exonérée, elle devient soumise à la TVA, et la fiche de la DGFiP range expressément ce cas parmi les bailleurs concernés par la réforme. Ce n’est plus du tout le même monde fiscal : vous facturez de la TVA, vous pouvez la récupérer sur vos achats, vous devez recevoir vos factures en électronique, et vous entrez dans le volet émission et e-reporting (on y revient plus bas).
La question à vous poser est donc simple : est-ce que je vends juste un logement, ou est-ce que je vends une expérience proche de l’hôtel ? La réponse détermine tout. Si vous hésitez sur votre positionnement entre meublé classique et meublé touristique, le guide des avantages fiscaux du LMNP, qui compare aussi meublé et vide, pose bien les bases.
Et mes commissions Airbnb ou Booking, dans tout ça ?
C’est la question qui revient le plus souvent. Quand une plateforme vous prélève une commission, elle vous rend un service (mise en relation, encaissement, visibilité) et vous le facture.
Mais la société avec laquelle vous contractez est le plus souvent établie hors de France : Airbnb en Irlande, Booking aux Pays-Bas. Or la FAQ de la DGFiP (version du 1er septembre 2026) est nette : les assujettis non établis en France ne sont pas concernés par la facturation électronique. Leurs relevés de commissions ne passent donc pas par les plateformes agréées françaises et continuent d’arriver par votre compte hôte, quelle que soit votre situation.
Reste le e-reporting. Si vous louez un meublé de tourisme simple sans être assujetti, il ne vous concerne pas : il vise les entreprises assujetties établies en France. Si vous êtes assujetti, en para-hôtellerie notamment, la même FAQ range dans le e-reporting les opérations réalisées avec des opérateurs étrangers ; vos achats de services auprès d’une plateforme étrangère peuvent donc y entrer, à partir de votre propre échéance. C’est un point à faire valider par votre comptable : la fiche de la DGFiP consacrée aux loueurs en meublé ne traite pas les commissions des plateformes.
Dans tous les cas, conservez soigneusement ces relevés de commissions : ils sont la pièce justificative de vos charges déductibles. Les garder rangés par bien vous fera gagner un temps fou au moment de la déclaration.
Tous vos relevés et factures de courte durée au même endroit
Relevés de commissions, factures de ménage, de blanchisserie, de travaux entre deux locataires : Logio les range par bien et vous les ressort en un clic le jour de votre déclaration. Plus de chasse au justificatif dans dix dossiers et trois boîtes mail.
100% gratuit • Sans engagement • Données hébergées dans l'Union européenne.
Suivre vos nuitées et vos revenus courte durée dans Logio
Au-delà des justificatifs à conserver, la courte durée pose un autre problème très concret : garder le fil de vos séjours. Combien de nuits louées cette année, combien réellement encaissé une fois la commission de la plateforme déduite, combien parti en ménage et en taxe de séjour ? À la main dans un tableur, ça devient vite illisible dès que les réservations s’enchaînent l’été.
C’est exactement ce que fait la page Saisonnier de Logio. Vous enregistrez chaque réservation (Airbnb, Booking, Abritel ou direct) avec ses dates, le montant reçu net de commission, les frais de ménage et la taxe de séjour. Logio en tire votre revenu net, votre nombre de nuitées et votre prochain check-in, avec un calendrier coloré par plateforme pour voir d’un coup d’œil où vous en êtes.
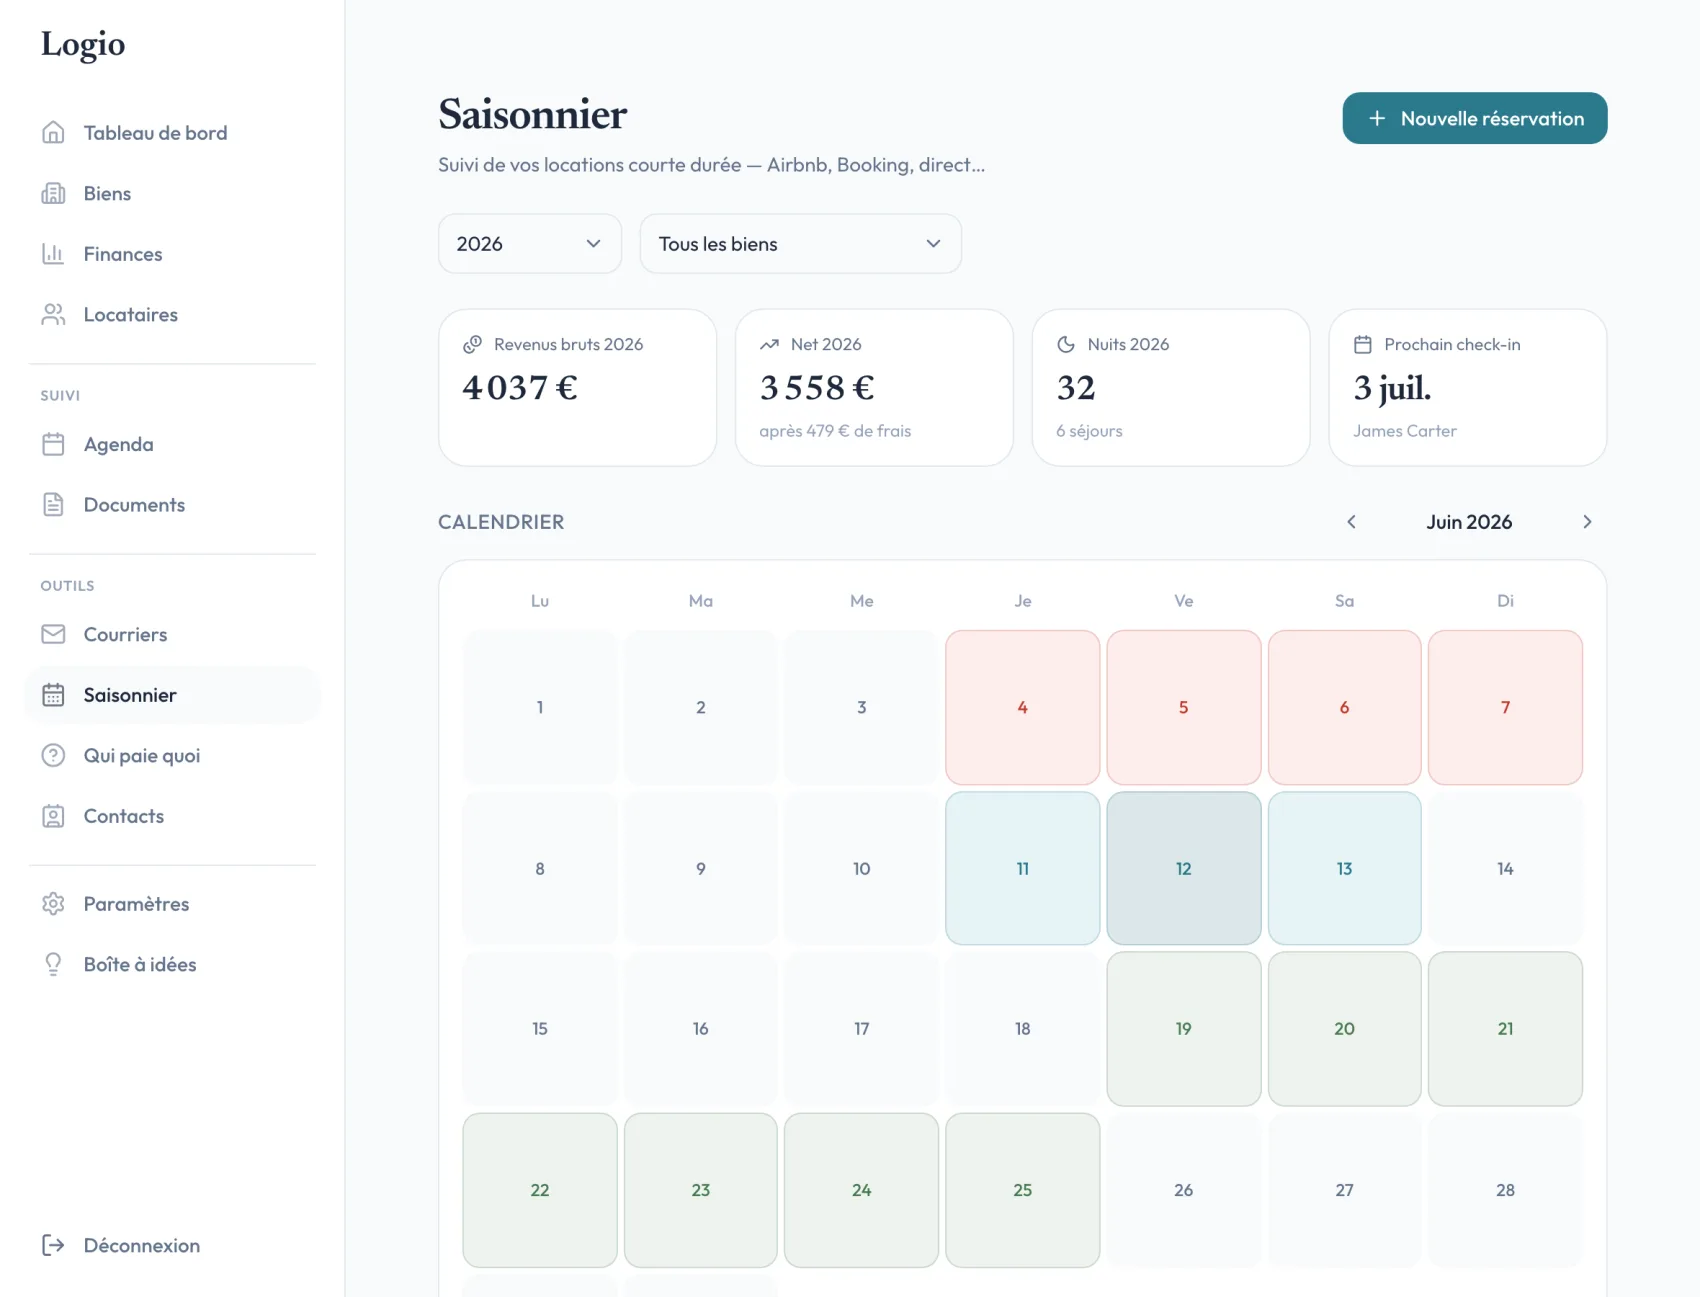
La page Saisonnier de Logio : revenus bruts et nets, nuitées et calendrier des séjours, suivis bien par bien.
Et pour vous éviter la double-saisie, deux raccourcis. Vous pouvez importer votre export de réservations Airbnb : les dates, le voyageur et les montants sont repris automatiquement, avec un aperçu avant validation. Ou connecter le calendrier iCal de votre annonce (Airbnb, Booking, Abritel) pour synchroniser les dates de séjour d’un clic ; les plateformes ne transmettant pas les montants en iCal, vous complétez simplement le revenu ensuite. De quoi remplir une saison entière en quelques minutes plutôt que ligne par ligne.
Et comme vos revenus de courte durée se déclarent en BIC, et non en revenus fonciers comme une location nue, Logio les garde séparés de vos autres loyers. Au moment de remplir votre déclaration, vous avez d’un côté votre foncier, de l’autre votre total saisonnier prêt à reporter, sans avoir à démêler les deux.
Vos locations courte durée, suivies sans tableur
Réservations Airbnb, Booking, Abritel ou direct, revenu net après commission, ménage et taxe de séjour : la page Saisonnier de Logio calcule tout, bien par bien, gratuitement.
Dois-je émettre des factures électroniques à mes voyageurs ?
Réponse courte : non, dans l’immense majorité des cas.
Pour un meublé de tourisme simple, la question ne se pose même pas : vos nuitées sont exonérées de TVA, et la fiche de la DGFiP précise que la location de biens à usage d’habitation ne nécessite ni facture électronique ni e-reporting. Vous pouvez continuer à remettre un reçu ou une facture classique à un voyageur qui en réclame une, sur papier ou par mail, sans format imposé et sans passer par une plateforme.
En para-hôtellerie, l’activité est soumise à la TVA et c’est la qualité du client qui décide. Un séjour vendu à un particulier, soit l’essentiel de vos réservations, ne donne pas lieu à une facture électronique : il entre dans le e-reporting, une transmission de données à l’administration. Un séjour facturé à une entreprise établie en France, en revanche, appelle une facture électronique : imaginez que vous louez un grand meublé avec prestations hôtelières à une société qui y loge un consultant en déplacement. Pour les PME et les micro-entreprises, ces obligations démarrent au plus tard le 1er septembre 2027.
Au passage : si une partie de votre activité passe par du moyen terme (étudiants, salariés en mobilité), regardez du côté du bail mobilité, qui répond à un autre besoin que la pure nuitée touristique.
Le cas de la para-hôtellerie soumise à la TVA
Si vous êtes vraiment dans la para-hôtellerie (au moins trois des quatre prestations, activité soumise à la TVA), votre dossier facturation électronique change de nature. La fiche de la DGFiP consacrée aux loueurs en meublé détaille ce qui s’applique :
- Réception, depuis le 1er septembre 2026 : vous choisissez une plateforme agréée pour recevoir les factures électroniques de vos fournisseurs.
- Émission et e-reporting de transaction : depuis le 1er septembre 2026 pour une grande entreprise ou une entreprise de taille intermédiaire, au plus tard le 1er septembre 2027 pour une petite ou moyenne entreprise, ce qui est le cas de la quasi-totalité des loueurs. Une facture adressée à une entreprise assujettie relève de la facture électronique ; une opération avec un particulier, ou avec un client établi à l’étranger, relève du e-reporting.
- E-reporting de paiement : vos séjours étant des prestations de services, la fiche ajoute la transmission des données de paiement, une fois la prestation payée.
C’est précisément le profil pour lequel un accompagnement comptable a du sens. Là où le meublé de tourisme simple ne demande aucune démarche, la para-hôtellerie soumise à la TVA mélange réception, e-reporting et parfois émission. Je ne vais pas vous donner de seuils chiffrés ni de montants précis ici, parce qu’ils dépendent de votre situation et peuvent bouger : si vous vous reconnaissez dans ce profil, faites valider votre cas par un professionnel plutôt que de vous fier à un article de blog, le mien compris.
La checklist du loueur courte durée
Pour vous y retrouver concrètement, voici l’ordre des choses à vérifier :
- Vous comptez vos services. Petit-déjeuner, nettoyage régulier des locaux, linge de maison, accueil : en fournissez-vous au moins trois ? Non : meublé de tourisme simple, exonéré de TVA. Oui : para-hôtellerie, soumise à la TVA. Cette case décide de presque tout le reste, et elle se réexamine si vous ajoutez des services en cours de route.
- Vous vérifiez si vous êtes assujetti par ailleurs. Votre SIRET de loueur ne compte pas ; une micro-entreprise, une profession libérale ou une qualité d’assujetti reconnue par l’administration, si.
- Meublé de tourisme simple, sans autre activité taxable : vous n’avez rien à désigner. Aucune plateforme à choisir, et vos prestataires peuvent continuer à vous envoyer leurs factures par mail ou sur papier.
- Assujetti : vous choisissez une plateforme agréée et vous y rattachez votre SIREN, sans attendre, puisque l’obligation court depuis le 1er septembre 2026. Les critères pour trancher sont dans le guide pour choisir sa plateforme.
- Vous ne touchez pas à vos reçus voyageurs. Pas de facture électronique vers des particuliers ; en para-hôtellerie, ces séjours passent par le e-reporting, pas par une facture.
- Vous téléchargez vos relevés de commissions depuis votre compte hôte : Airbnb et Booking sont établies hors de France, leurs factures ne passent pas par le circuit français, mais elles restent vos justificatifs de charges.
- Vous centralisez vos pièces par bien : relevés, factures de ménage, de blanchisserie, de travaux. C’est ce qui vous sauvera au moment de la déclaration.
- En cas de doute, vous demandez à votre service des impôts des entreprises, et vous faites valider la para-hôtellerie par un professionnel, parce que réception, e-reporting et émission peuvent alors se cumuler.
Ce qu’il faut retenir
- Le SIRET ne fait pas de vous un assujetti. La DGFiP présume que le particulier qui loue son bien agit à titre privé, et la location meublée d’habitation, saisonnière comprise, est exonérée de TVA.
- Le meublé de tourisme simple (sans services para-hôteliers) n’est donc en principe pas concerné : ni réception imposée, ni émission, ni e-reporting pour vos nuitées.
- La para-hôtellerie (au moins 3 des 4 services : petit-déjeuner, nettoyage régulier, linge, accueil) est soumise à la TVA et change la donne : réception depuis le 1er septembre 2026, puis émission vers les professionnels et e-reporting des ventes aux particuliers au plus tard le 1er septembre 2027 pour une PME ou une micro-entreprise.
- Vous êtes aussi concerné par la réception si vous êtes assujetti par une autre activité, si vous louez à l’exploitant d’une résidence de services avec TVA, ou si vous avez fait reconnaître votre qualité d’assujetti.
- Vous n’émettez pas de facture électronique à vos voyageurs particuliers.
- Les commissions Airbnb ou Booking ne passent pas par le circuit français (plateformes établies hors de France) : téléchargez vos relevés depuis votre compte hôte, ce sont vos justificatifs.
- Pour le c’est quoi et le calendrier général de la réforme, référez-vous au guide facturation électronique LMNP.
- Si vous détenez via une SCI ou si vous avez aussi de la location nue, le périmètre n’est pas le même : voyez SCI et facturation électronique et location nue : suis-je concerné ?.
- En cas de para-hôtellerie, faites valider votre cas par un expert-comptable plutôt que de vous fier à un article.
Gérer de la courte durée, c’est déjà jongler avec les arrivées, les départs, le ménage et les avis. Que cette réforme vous vise ou non, le mieux que vous puissiez faire, c’est garder vos justificatifs au carré. C’est exactement ce que Logio vous aide à faire, gratuitement : vos relevés de plateforme, vos factures de ménage et vos documents rangés par bien, prêts pour votre déclaration. Vous répondez plus vite à l’administration, et vous dormez mieux entre deux séjours.
Questions fréquentes
Je loue sur Airbnb, suis-je concerné par la facturation électronique ?
En principe, non, si vous louez un meublé de tourisme sans services para-hôteliers. La réforme vise les assujettis à la TVA, et le SIRET obtenu pour déclarer vos revenus ne fait pas de vous un assujetti : dans sa fiche consacrée aux loueurs en meublé, la DGFiP rappelle que le particulier qui loue un bien dont il est propriétaire, sans être assujetti par ailleurs, est présumé agir à titre privé (BOFiP, BOI-TVA-IMM-10-10-10-10, § 50). La location meublée d'habitation, saisonnière comprise, est en outre exonérée de TVA (article 261 D, 4° du CGI). Vous êtes concerné si vous fournissez au moins trois des quatre services para-hôteliers, si vous êtes assujetti par une autre activité ou si vous avez fait reconnaître votre qualité d'assujetti : réception des factures électroniques depuis le 1er septembre 2026, puis, en para-hôtellerie, émission ou e-reporting au plus tard le 1er septembre 2027 selon votre taille.
Dois-je envoyer une facture électronique à mes voyageurs ?
Non. Pour un meublé de tourisme sans services, la nuitée est exonérée de TVA : ni facture électronique, ni e-reporting, précise la DGFiP pour la location à usage d'habitation. Vous pouvez remettre un reçu ou une facture classique au voyageur qui en demande une, sur papier ou par mail. En para-hôtellerie, l'activité est soumise à la TVA et tout dépend du client : un séjour vendu à un particulier donne lieu à un e-reporting (des données transmises à l'administration, pas une facture électronique au voyageur), un séjour facturé à une entreprise établie en France à une facture électronique, au plus tard le 1er septembre 2027 pour une PME ou une micro-entreprise.
Quelle différence entre meublé de tourisme simple et para-hôtellerie ?
Elle décide de presque tout. Le meublé de tourisme simple (vous louez le logement équipé, sans prestations de type hôtelier) est exonéré de TVA, comme un meublé classique, et le particulier qui le pratique est présumé non assujetti : ni réception imposée, ni émission. La para-hôtellerie suppose au moins trois des quatre prestations suivantes : petit-déjeuner, nettoyage régulier des locaux, fourniture du linge de maison, accueil de la clientèle. L'activité est alors soumise à la TVA : réception des factures électroniques depuis le 1er septembre 2026, puis émission vers vos clients professionnels et e-reporting de vos ventes aux particuliers au plus tard le 1er septembre 2027.
Et les commissions Airbnb ou Booking, ce sont des factures électroniques ?
Non. Les sociétés avec lesquelles vous contractez, Airbnb (Irlande) et Booking (Pays-Bas), sont établies hors de France, et la FAQ de la DGFiP précise que les assujettis non établis en France ne sont pas concernés par la facturation électronique : leurs relevés continuent d'arriver par votre compte hôte. Si vous n'êtes pas assujetti, vous n'avez rien à transmettre à leur sujet. Si vous l'êtes, en para-hôtellerie notamment, vos achats auprès d'un opérateur étranger peuvent entrer dans votre e-reporting : faites-le vérifier par votre comptable. Dans tous les cas, téléchargez et conservez ces relevés : ce sont vos justificatifs de charges.
Ai-je besoin d'un expert-comptable pour me mettre en conformité ?
Pas si vous louez un meublé de tourisme simple : vous n'avez en principe aucune démarche à faire. Un expert-comptable devient utile si vous faites de la para-hôtellerie soumise à la TVA, parce que la réception, le e-reporting des séjours vendus à des particuliers et l'émission vers les professionnels se cumulent. En cas de doute sur votre situation, votre service des impôts des entreprises peut aussi vous répondre.
Je n'ai encore rien fait, qu'est-ce que je risque ?
Si vous louez un meublé de tourisme sans services para-hôteliers et sans autre activité soumise à la TVA, en principe rien : l'obligation de réception vise les assujettis, et la DGFiP présume que vous n'en êtes pas un. Vos prestataires (ménage, blanchisserie, artisans) peuvent continuer à vous adresser leurs factures par le canal de leur choix, mail ou papier. Si vous faites de la para-hôtellerie ou êtes assujetti par ailleurs, l'obligation court depuis le 1er septembre 2026 : désignez une plateforme agréée sans attendre. Le guide pour choisir sa plateforme vous aide à trancher.